好きな仕事で生きていく|50歳手前で考えた自分の本当のFIREとは何か
私は50歳手前の会社員です。
60歳定年を前提にすると、働けるのは残り約10年。
その節目を前に「自分にとっての本当のFIREとは何か」を、じっくり考えてみました。
お金に困らないことは大前提として、
本当の意味で自由な人生とは何か。
たどり着いた私なりの結論は、「好きな仕事で生きていく」でした。
自由には責任がついてきます。
それでも、他人や環境のせいにして生きるよりは、
自分で選んだ責任のほうがずっと心地いいと感じるからです。
「早期リタイアして何もしない生活」をイメージされることが多いのですが、
私が目指すFIREは少し違います。
私にとってのFIREとは
お金のためではなく、好きなことを選んで働く
これが、不安も無理もなく一番しっくりくる形でした。
FIREと聞くと、みなさんはどう思いますか?
まったく働かず、不労所得だけで生活する。
私も最初は、そういうイメージを持っていました。
一見すると幸せそうです。
でも少し深く考えると、
自分にはつらい部分もあると気づきました。
- 毎日が同じ生活で、時間だけが余っていく
- 収入がなく支出だけが続くので、好きなことにお金を使うほど資産が減る
- 資産を取り崩す生活のため、長生きするほど不安が増える
つまり、自由な時間はあっても、
自由に使えるお金がなければ、毎日はただ暇になるだけ。
そう考えたとき、私にはFI(経済的自由)のほうが、
RE(早期リタイア)よりも大事だと分かりました。
結論はセミFIREが合っている、でした。
お金の不安を消したくて資産形成しているのに、
リタイア後も不安が消えないのでは意味がありません。
自由な時間が欲しくても、何もできない時間は空しいだけです。
だからこそ、程々に好きな仕事をするのがベストだと思っています。
- 資産で生活の基盤を作り、仕事で趣味や遊ぶお金を稼ぐ
- 嫌な仕事はしない、休みたいときに休む選択肢を自分で持つ
- 60歳以降は、ブログや副業が楽しくて収入になればそれが理想
- 体力的に難しくなれば、近場でのバイトでも十分
60歳で辞めたいと思っています。
肉体労働系は高齢になると続けにくいので、
自分のペースで続けられる仕事が理想です。
私にとっては、60〜65歳まで無理なく働ける、
理想的な形に落ち着きました。
(仕事が楽しければ、70歳まで働いたっていいと思っています)
FIREに必要な金額を計算してみた
FIREの基本的な計算式は25倍ルールです。
年間生活費 × 25 = FIRE必要額
これは「4%ルール」に基づいています。
資産の4%ずつを毎年取り崩しても、
過去のデータでは30年以上資産が尽きにくい、
という米国の研究がもとになった考え方です。
総務省の家計調査(2025年平均)によると、
65歳以上の夫婦のみの無職世帯の生活費(消費支出)は、月およそ26.4万円です。
- 質素な生活:月20万円 → 年240万円 × 25 = 6,000万円
- 標準的な生活:月27万円 → 年324万円 × 25 = 8,100万円
- ゆとりある生活:月35万円 → 年420万円 × 25 = 1億500万円
ただし、これは年金を考慮していません。
年金・医療費・介護費を加味すると、
おおよそ次のようになります。
- ① 60〜65歳:年金なし期間(月27万円生活)→ 約1,620万円
- ② 65歳以降:年金受給後の不足分(月4〜5万円 × 25年)→ 約1,250万円
- ③ 医療・介護費の備え → 夫婦合計500〜1,000万円
ここまでは「今の物価のまま・90歳まで」で単純に計算した場合です。
内訳を足すと、標準的な生活なら3,400〜3,900万円ほどになります。
ただ、私はこの数字にさらに余裕を上乗せして考えています。
- インフレ:物価が毎年2%上がると、35年後には生活費が約2倍になる
- 持ち家の修繕費:屋根・外壁・水回りなど、まとまった出費がいずれ必ず来る
- 長生きの備え:90歳ではなく、95〜100歳まで生きる前提で考えたい
- 質素(月20万):4,000〜5,000万円
- 標準(月27万):6,000〜7,000万円
- ゆとり(月35万):9,000万円〜1億円
現在の資産と目標の差をどう埋めるか
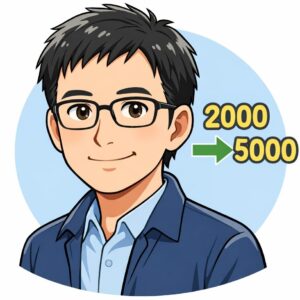
私の現在の資産は約2,000万円です。(2026年3月時点)
質素な生活でも、4,000〜5,000万円は必要だと考えています。
正直、まだ道のりは長いです。
60歳で5,000万円を目標に、NISAを埋めていく予定です。
NISAの枠が埋まったら投資信託か高配当かを考えますが、まずはNISA優先。
説得できれば妻のNISA枠も活用して、S&P500で積み立ててもらおうと思っています(笑)。
もうひとつの答えが、完全引退ではなく
好きな仕事を週2〜3日続ける「セミFIRE」です。
働き続けることで、必要額は1,000〜2,000万円単位で減らせます。
これが、私にとってセミFIREが現実的かつ理想的だと思えた根拠です。
私にとっての「好きな仕事」とは
では、私にとっての「好きな仕事」とは何か。
正直に言うと、まだはっきりした答えは出ていません。
今いちばん有力なのが、このブログです。
場所も時間も選ばず、体力が落ちても自分のペースで続けられる。
最初に書いた「自分のペースで続けられる仕事」の条件にもぴったり合います。
- まずはブログに挑戦中。うまくいけば60歳以降の仕事にしたい
- うまくいかなくても、そこで終わりにはしない
- 60歳までの約10年で色々と挑戦して、自分に合う仕事を見つける
でも、うまくいかなくても致命傷にはなりません。
10年あれば何度でも試せるので、色々挑戦してみるつもりです。
自分にとっての理想のFIREを考えてみよう
生き甲斐ややりがいのない生活は、
どこかで人生設計を見直す必要があると思います。
完全FIREが理想の人もいれば、
セミFIREのほうが合っている人もいる。
大事なのは「自分にとっての理想の形」を考えることだと思います。
自分の理想のFIREがどんな形をしているのか。
一度腰を据えて考えてみると、
将来の設計がぐっと見えやすくなると実感しました。
「あなたにとっての理想のFIREは、どんな形ですか?」
本記事の数値根拠・参考資料
三菱UFJ銀行:FIREとは?メリット・デメリットや実現方法をわかりやすく解説!
「老後2,000万円問題」を自分の数字で検証してみた|実は4,000万円問題だった
専業主婦の妻にNISAを勧めてみた結果|夫婦でNISAをするメリットと話し合いの大切さ
妻にNISAを断られた話|夫婦の出口戦略を高配当株も取り入れて再設計した理由
どうする?出口戦略を思案中|取り崩し時の下落リスクへの備え方
投資によるリターンを保証するものではありません。
実際の判断は、ご自身の状況に合わせてご検討ください。