休職中にお金の不安が無かった理由|資産形成の振り返り
今回、2度目の適応障害による休職がありました。
前回は6年前に1か月、今回も同じく1か月の休職でしたが、今回はお金の心配をせずに体調管理を全力で行えました。
振り返った結果、資産形成の進みと心理的余裕が大きかったと感じたのでまとめました。
だからこそ「しっかり治るまで休もう」と決めて休職に入れました。
目安は、仕事のことを考えずに過ごせて、日常生活が普通に送れるくらいまでです。
前回の休職との違い
前回の休職は6年前でした。
当時の資産は1,500万円ほどありましたが、お金の不安は漠然と抱えていました。
ライフプランや支出管理がまだできておらず、「いくらあれば、どれくらい生活できるのか」が見えていなかったためです。
傷病手当金も今ほど調べておらず、使えるかどうか確信が持てていませんでした。
今回はお金回りをある程度確認できていて、転職も選択肢として持てていたのが大きな違いです。
資産の金額があっても、「見通し」が無いと不安は消えないのだと、今回あらためて感じています。
現金と傷病手当金で見通しが立った安心感
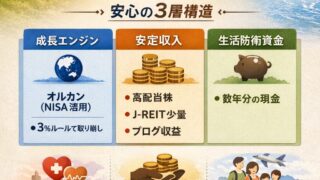
私は生活防衛資金として2年分、それとは別に特別費(中期資金)としても2年分を現金で用意しています。
つまり、完全に無収入でも2年は生活できる準備をしています。
その上で、万が一長引いた際には傷病手当金(協会けんぽ)が申請できることを知っていたのもあります。
傷病手当金は、給料が支払われない期間について、支給開始日から通算で最長1年6か月、給料のおよそ2/3が支給される制度です。
(加入している健康保険によって細部が異なるため、ご自身の加入先で確認してください)
そのため、生活防衛資金と合わせて、復帰が長引いても3年程度は生活できるとおおよそ考えていました。
ちなみに今回は、休職中も給料が支払われていたため、傷病手当金の対象にはなりませんでした。
前回も使っていません。
それでも、いざとなれば使える制度があると知っていたこと自体が、安心材料になりました。
生活に影響が無いと考えられたことで、しっかりと休養してから焦らず復帰することを前提にできました。
老後資金という後ろ盾
NISAによる老後資金の資産形成も安心感の一つでした。
私はSBI証券でNISA口座はオルカン投資、特定口座は高配当株投資を行っています。
2017年から約9年かけて老後のために積み立ててきた資産ですが、最悪これを今の生活費に充てることも考えました。
老後資金に手をつけると先々が不安になると思われるかもしれませんが、今の状態を良くしなければ、先の心配をしても意味が無いと思ったためです。
復帰できれば、また積み立て直せばよいと考えていたので、万が一生活防衛資金が枯渇しても老後資金で賄えるという後ろ盾が、大きな支えになっていたと思います。
それに、この資産は将来のために積み立てたもので、老後だけに縛られるものではないと思っています。
使ったらその都度ライフプランを見直せばいい、そう考えられたことで気持ちが軽くなりました。
【PR】
転職という選択肢
万が一、退職を選ぶことになったとしても、転職活動を行っていたので、転職も視野に入れることができました。
これはお金というよりも、再発への不安が和らぐという精神的余裕の要素が大きいですが、しっかり治すという意味では大きかったです。
選択肢が今の職場への復帰だけでなく、転職も含めて幅広く取れるというのは、環境的な原因を遠ざけられる安心感がありました。
一番効いたのは、仕事を第一に考えずにいられたこと
今回の休職で一番効いたのは、仕事を第一に考えずにいられたことでした。
お金の心配が少なく、仕事も選択肢を持てる状態まで構築してあったからです。
仕事を第一に考えてしまうと、休んでいる間も「早く戻らなきゃ」と焦りやすくなります。
現金・老後資金・転職という3つの備えがあったことで、まず自分の体調を最優先にできました。
この安心感は少しずつ積み上げたもの
もちろんこれらのことは、すぐにできることではありません。
ですが、少しずつでも前に進めることはできますし、進まなければ始まりません。
- 家計管理を行い黒字家計を作る
- 残った資金で生活防衛資金を準備する
- 余った預金で投資を行う
- 自分の市場価値を見るために転職活動を行う
これらを長い時間をかけて、少しずつでも進めた結果だと思っています。
見落としがちな出費
休職中に見落としやすいのが、収入が無くても普通にかかってくる支払いです。
- 住民税(前年の所得に対して課税されるため、休職中も請求されます)
- 健康保険料・厚生年金保険料(給料から引かれない期間は、会社への支払いが必要になる場合があります)
- 固定資産税・自動車税などの税金(該当する方)
- 保険料・ローン・通信費などの固定費
支払い方法は会社によって異なるため、休職に入る前に会社の担当部署へ確認しておくと安心です。
これらを一覧にして、毎月・毎年いくらかかるのかを把握しておくと、必要な現金の額が見えてきます。
今、お金の不安を抱えている方へ
もし今、休職中でお金のことが不安な方は、まずはゆっくり休んでください。
お金の不安を感じるのは自然なことで、今すぐ全部を解決しようとしなくて大丈夫です。
私も前回は、漠然とした不安を抱えたまま休んでいました。
そのうえで、知っておくと少し気持ちが軽くなる制度がいくつかあります。
- 傷病手当金(すでに受給していて将来が心配な場合も、下記の手段が残っています)
- 失業保険(病気で働けない間は、受給期間の延長を申請できます)
- 障害年金(条件を満たせば申請できます)
- 自立支援医療(精神通院医療)で通院費の自己負担を軽くする
- 生活保護や自治体の支援制度の利用
失業保険は「働ける状態」であることが受給の条件のため、病気ですぐに働けない場合は、ハローワークで受給期間の延長を申請します。
病気などで30日以上働けない場合、本来の受給期間(1年)に加えて、最長3年まで延長できます。
ただし、申請が遅れると給付日数をすべて受け取れない可能性があるため、早めの確認が大切です。
自立支援医療(精神通院医療)は、通院による精神医療を続ける方の医療費の自己負担を、原則1割に軽減する制度です。
さらに所得(住民税)に応じて、月ごとの負担の上限額が決まっています。
ただし、所得が一定以上の区分では原則として対象外になり、「重度かつ継続」に該当する場合のみ対象になります。
この所得区分は住民税の所得割額で判定されますが、政令指定都市にお住まいの場合は、税率の違いによって判定の仕方が変わることがあります。
私も休職後に自分で調べて「対象外かも」と思っていましたが、この判定の仕方を知り、現在、市の窓口に確認しているところです。
結果が分かり次第、この記事に追記します。
私の通院は4週に1度で、薬代と診察代を合わせて月5,000円程度です。
1割負担になれば月1,700円程度になるため、通院が続く方にとっては小さくない差だと思います。
自分で判断せず、対象になるかどうかは主治医や自治体の窓口に確認してみてください。
なお、自立支援医療は一般的に申請が受理された日からの適用となるため、確認は早めがおすすめです。
健康で働けるようになれば、目の前のお金の心配は少なくなると思います。
今はまず、治療と休養を最優先にしてください。
元気になってから、家計の見直しや備えを、できるところから少しずつ進めれば大丈夫です。
将来の心配事を1つずつ減らす行動は、元気になってからでも遅くありません。
投資を始める前に生活防衛資金を準備すべき理由|休業経験者が実感したこと
家計簿で収支を見える化|固定費削減で年間31万円を生み出した実体験
40代・初めての転職エージェント体験|dodaで市場価値を確認して休止するまで
傷病手当金などの制度は、加入している健康保険や勤務先、状況によって条件が異なります。制度の詳細は、加入先の健康保険・ハローワーク・お住まいの自治体などでご確認ください。
治療や診断については、必ず主治医にご相談ください。
投資は元本が保証されたものではありません。最終的な判断はご自身でお願いします。